Uncategorized
Se înmulțesc fraudele cu credite bancare! Zeci de cazuri pe lună, în cererile trimise de consumatori către CSALB


9 septembrie, București. Anul acesta consumatorii au trimis către Centrul de Soluționare Alternativă a Litigiilor în domeniul Bancar (CSALB) peste 170 de cereri care au ca obiect fraudele pe canale bancare. Cele mai multe dintre aceste solicitări descriu cazuri în care consumatorii înșelați s-au văzut în situația de a fi datori către bănci, după ce infractorii informatici au contractat împrumuturi bancare în numele lor. În majoritatea cazurilor, consumatorii au permis accesul unor necunoscuți la parole, informații confidențiale și chiar la propriile telefoane sau aplicații de internet banking.
Mai mult, sunt în analiza CSALB și situații în care consumatorii au contractat chiar ei creditele pe care le-au virat apoi către conturi necunoscute, din dorința de a cumpăra criptoactive, acțiuni sau pentru a acoperi alte presupuse fraude sau datorii.
În cererile de negociere cu băncile, oamenii descriu mecanisme complexe de înșelăciune, iar pagubele provocate ajung până la 20.000 de euro, în cazurile analizate de CSALB. Din păcate, în majoritatea situațiilor, băncile nu acceptă aceste cereri de conciliere în cadrul CSALB. Motivul principal este că situațiile descrise sunt momentan în atenția Poliției, dar și pentru că infractorii nu au atacat sistemele de securitate ale băncilor, ci au accesat conturile cu ajutorul titularilor acestora.
Cazurile selectate din cererile primite de CSALB au nume fictive (pentru a proteja identitatea consumatorilor), însă localizarea lor (județele prezentate) este reală. Prezentarea acestor cazuri are rolul de a preveni viitoarele tentative de înșelăciune, prin descrierea/relatarea metodelor folosite de infractori. Toate aceste cereri au fost clasate/respinse de bănci.
Adriana H., București: Am fost victima unui atac cibernetic de tip malware prin preluarea controlului de la distanță asupra telefonului, prin intermediul unei aplicații instalate în telefon prin aplicația Whatsapp. Mai întâi, infractorii mi-au făcut un cont bancar online și apoi au cerut în numele meu un credit de 29.000 de lei. Mi-au spus că sunt banii mei și pot uza de ei. Am cerut anularea acelui credit a doua zi, am prezentat cazul la Poliție, am anunțat banca întâi telefonic, apoi în scris. Hoții au avut acces și la conturi, din care mi-au furat 90.000 de lei. Jumătate din sumă era dintr-un cont pe care eram împuternicită, reprezentând banii altor persoane, restul fiind din contul personal. Sumele au fost trase din cont prin operațiuni succesive, pentru a evita limitele de securitate. Toate discuțiile cu infractorii s-au desfășurat prin aplicația Whatsapp și telefon, iar în unele cazuri aceste discuții durau peste 4 ore.
Răspunsul băncii:
Plățile și operațiunile din conturile consumatoarei au fost făcute din aplicația de homebanking, cu respectarea cerințelor privind autentificarea clientului prin introducerea codului de securitate (definit la activarea aplicației) sau prin utilizarea biometriei telefonului. Referitor la tranzacțiile efectuate pe contul unde persoana fraudată era împuternicită, fondurile aferente acestor plăți au fost transferate către contul personal al utilizatorului și, ulterior, utilizate. Banca a efectuat toate transferurile conform instrucțiunilor primite. Conform legii, un ordin de plată este considerat ca fiind corect efectuat, dacă este executat în conformitate cu IBAN-ul indicat de plătitor.
Ion R., Ifov: Am fost sunat de un infractor care s-a prezentat ca angajat al unei bănci comerciale și mi-a spus că cineva mi-a folosit datele pentru a cere un credit de nevoi personale. Când i-am spus că nu am fost eu cel care a solicitat asta, mi-a făcut legătură cu o altă persoană care s-a prezentat a fi de la Poliție. Acesta din urmă m-a direcționat către altcineva care a spus că este de la BNR. Această persoană mi-a spus că trebuie să fac un împrumut de la bancă de aproximativ 100.000 de lei, să scot banii cash și cu ei să cumpăr criptoactive de la ATM-ul de criptoactive. Am introdus în ATM sume de câte 10.000 de lei, așa cum mi s-a spus și am solicitat dovada depunerii acestor sume. După ce am introdus toată suma, mi-au spus să sun la două numere de telefon ca să aprobe tranzacțiile.
Mădălina E., Iași: Am fost victima unei infracțiuni de fraudă bancară și furt de identitate complex, soldată cu contractarea unui credit de nevoi personale, în luna iunie 2026. Consimțământul meu a fost viciat, suma fiind transferată imediat către conturi externe în scopul spălării banilor. Creditul a fost accesat în urma unei manipulări psihologice și a unui furt de identitate. Există o anchetă în curs la Poliție. Am anunțat banca și DNSC. Având în vedere cele expuse, vă solicit suspendarea/anularea imediată a obligației de plată a ratelor aferente acestui credit, până la finalizarea cercetărilor penale. Totodată doresc să nu se raporteze eventualele întârzieri la plată către Biroul de Credit, având în vedere caracterul fraudulos al contractului de credit.
Mihai U., Prahova: În perioada martie-septembrie, în baza relației de prietenie cu o persoană care a prezentat un nume fals și care a spus că ar fi avocat, i-am predat acestuia controlul telefonului mobil. Această persoană a accesat aplicațiile de homebanking și a avut acces la conturile proprii deschise la trei bănci comerciale. Apoi a solicitat emiterea unui card de credit la una dintre aceste bănci și a efectuat mai multe tranzacții neautorizate, cauzându-mi un prejudiciu de peste 15.000 de lei. Banca îmi cere să achit creditul, sub pretextul că accesul a fost unul autorizat de mine. Neavând altă opțiune, am acceptat o eșalonare pe o perioadă de 36 de luni, pentru a evita poprirea.
Emil D., Vrancea: A fost încheiat în mod fraudulos, pe numele meu, un credit de 66.000 lei, fără acordul și semnătura mea. Situația a fost cauzată de un furt de identitate. Deși am făcut o identificare video pentru brokerul de investiții de pe Facebook și pentru o aplicație de investiții, acest lucru consider că nu reprezintă consimțământul meu pentru creditul contractat. Poliția a deschis un dosar de urmărire penală in rem privind falsul informatic.
Toader D., Caraș-Severin: Am fost victima unei înșelăciuni după ce am fost contactată de persoane care s-au prezentat în mod fals ca fiind de la BNR și de la organele de cercetare penală. Sub pretextul că datele mele bancare au fost compromise, am fost indusă în eroare și determinată să contractez un credit de nevoi personale în valoare de 110.000 lei, fără a-mi da consimțământul real. Suma a fost însușită de către infractori. În acest caz a fost deschisă o anchetă penală. Solicit suspendarea temporară a obligațiilor de plată aferente creditului, până la clarificarea situației.
Dumitru L., Ilfov: Solicit negocierea unei soluții amiabile pentru suspendarea plății ratelor sau reeșalonarea creditului, în urma unei fraude bancare complexe de tip „inginerie socială”. Am fost manipulat să retrag numerar și să depun suma creditată de 70.000 de lei prin 14 tranzacții la un automat Bitcoin. Am raportat incidentul imediat la Poliția Ilfov și băncii. Solicit o perioadă de grație, până la avansarea anchetei penale, pentru a evita executarea silită și raportarea la Biroul de Credit. Presiunea ratei lunare (1.450 de lei) pentru creditul cu care am fost fraudat, reprezintă peste 30% din venitul meu net lunar.
Viorel V., Covasna: În urma accesării unui site fals, am fost contactat de o persoană care m-a convins să cumpăr acțiuni Hidroelectrica, motiv pentru care am fost pus în legătură cu un broker. I-am comunicat datele personale și am acceptat tranzacționarea acțiunilor. Mi-am dat seama că ceva nu este în regulă, am încercat să sun pe numerele de telefon de pe care am fost contactat, însă acestea nu mai erau valabile. Deși am blocat conturile bancare, infractorii reușiseră să acceseze unul dintre conturile mele din care au retras 10.600 de lei, suma ce reprezintă economiile mele. Totodată, au contractat în numele meu un credit de nevoi personale de 67.000 de lei, pe o perioadă de 60 de luni. Creditul a fost accesat online, prin aplicația băncii instalată pe telefonul meu mobil.
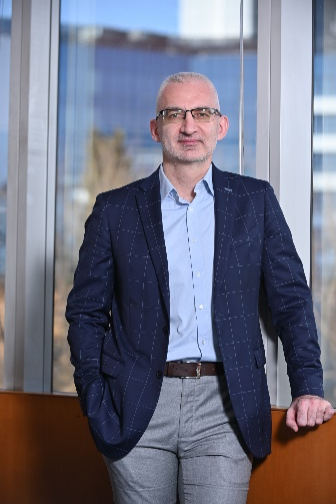
Alexandru Păunescu, reprezentantul Băncii Naționale a României în Colegiul de Coordonare al CSALB: „Un fenomen îngrijorător face tot mai multe victime în rândul consumatorilor de produse și servicii financiare. Creditele false provoacă pagube de zeci de mii de euro, iar în majoritatea cazurilor pierderile sunt suportate integral de consumatorii care au permis accesul infractorilor la conturi, aplicațiile de homebanking sau chiar la propriile telefoane și laptopuri. Majoritatea creditelor frauduloase sunt contractate online, după ce infractorii își manipulează emoțional victimele și se prezintă a fi „de la bancă”, „de la Poliție” sau „de la BNR”. Însă, la CSALB vin și cazuri în care oamenii au făcut credite sub presiunea psihologică a infractorilor, iar apoi au transferat banii în conturi controlate de aceștia.
O altă tipologie de fraude este cea în care infractorii speculează dorința consumatorilor de a câștiga bani rapid, prin cumpărarea de acțiuni sau criptoactive. Prin aplicații de control de la distanță, infractorii ajung să fure în câteva secunde economii făcute în ani de zile sau să solicite împrumuturi în numele celor înșelați.
Recomandările noastre sunt, în primul rând, de a verifica atent autenticitatea apelurilor sau a mesajelor primite și care, de fiecare dată, le cer consumatorilor să facă operațiuni financiare în mare grabă, sub diverse pretexte.
Atenție mare și la cazurile în care se solicită identificări video cu consumatorii, deoarece respectivele înregistrări pot fi utilizate ulterior, prin procedee deepfake, pentru autentificare în aplicațiile de banking. Practic, atacatorii pot folosi înregistrări video și audio, pentru a ocoli sistemele de securitate ale băncilor.
Le reamintim consumatorilor că băncile nu solicită niciodată date de acces (user, parolă), coduri de autorizare (PIN, CVV), indiferent de canalul de comunicare. Evitați accesarea linkurilor primite prin sms, whatsapp, e-mail sau mesaje pe rețelele sociale care par a fi ale băncii, mai ales dacă vi se solicită să acționați rapid sau să vă introduceți datele personale sau bancare. Nu descărcați aplicații la solicitarea altor persoane și nu urmați instrucțiuni primite telefonic, de obicei semnalând situații urgente în care trebuie să acționați, pentru efectuarea de plăți, transferuri sau blocări/deblocări de conturi. Verificați periodic tranzacțiile și soldurile conturilor și activați notificările pentru a depista imediat orice activitate suspectă. Securizați-vă telefonul și aplicațiile prin parole și nu le comunicați nimănui!”
Uncategorized
Pastila Wegovy®: scădere medie de 4,1% în greutate după trei luni la persoanele care au trecut de la tratamente injectabile

Persoanele care au trecut de la tratamente injectabile pentru managementul greutății la pastila Wegovy® au înregistrat o scădere medie de 4,1% a greutății corporale după trei luni. Datele provin din studiul OCTANE și au fost prezentate de Novo la Congresul Asociației Europene pentru Studiul Diabetului — EASD 2026.
Rezultatele au arătat că adulții cu suprapondere sau obezitate care au trecut de la semaglutidă injectabilă sau tirzepatidă la semaglutidă sub formă de pastilă au pierdut, în medie, 4,0 kg în decurs de trei luni. Totodată, proporția participanților care se încadrau în categoria obezității, definită printr-un indice de masă corporală (IMC) de cel puțin 30 kg/m², s-a redus de la 87,1% la începutul studiului la 65,5% după trei luni de tratament.
Ce îmbunătățiri au raportat participanții
Pe lângă evoluția greutății, analiza a urmărit și experiența pacienților. Majoritatea participanților pentru care au fost disponibile date, respectiv 82,4%, au raportat cel puțin o îmbunătățire asociată tratamentului. Cele mai frecvente au fost faptul că hainele le veneau mai bine, menționat de aproximativ 69%, și adoptarea unor obiceiuri alimentare mai sănătoase, raportată de aproximativ 51%.
„Inovăm pentru a răspunde nevoilor diverse ale persoanelor care trăiesc cu obezitate. Pentru unele persoane, o opțiune orală poate reprezenta alegerea potrivită, fie din motive legate de stilul de viață, de preferințe personale sau de reticența față de injecții”, a declarat Martin Holst Lange, vicepreședinte executiv, coordonator al activității de Cercetare și Dezvoltare și director științific al Novo.
Potrivit acestuia, rezultatele OCTANE oferă primele perspective din practica medicală curentă asupra persoanelor care au trecut de la terapii injectabile la Wegovy® sub formă de pastilă și susțin explorarea în continuare a opțiunilor de tratament personalizate pentru managementul obezității.
O alternativă pentru anumite persoane
„În practica clinică de zi cu zi întâlnim pacienți care răspund bine la terapiile injectabile bazate pe GLP-1, dar care, din motive personale sau practice, își doresc o alternativă orală”, a declarat dr. Louis J. Aronne, director al Comprehensive Weight Control Center din cadrul Weill Cornell Medicine și coautor al studiului.
Acesta a explicat că datele OCTANE sugerează că trecerea la pastila Wegovy® poate reprezenta o opțiune adecvată pentru anumite persoane, contribuind la o scădere suplimentară în greutate și la îmbunătățirea unor aspecte ale stilului de viață. Rezultatele preliminare oferă astfel informații despre modul în care opțiunile terapeutice sub formă de pastilă pot contribui la personalizarea îngrijirii în obezitate.
Despre studiul OCTANE
OCTANE este o analiză retrospectivă de cohortă care a evaluat modificările în greutate, aderența la tratament și satisfacția pacienților la trei luni după trecerea de la semaglutidă injectabilă sau tirzepatidă la semaglutidă sub formă de pastilă.
Eșantionul final a inclus 194 de adulți înscriși pe platforma de telemedicină Ro, cu o greutate medie inițială de 100,5 kg și un IMC mediu de 34,5 kg/m². Participanții aveau obezitate sau suprapondere și cel puțin o complicație asociată obezității, fără antecedente de diabet zaharat sau chirurgie bariatrică.
Analiza reprezintă prima realizată în cadrul colaborării dintre platforma Ro și Novo pentru evaluarea rezultatelor din practica medicală curentă la persoanele care utilizează medicamente pentru managementul greutății.
Dovezile din practica medicală curentă completează informațiile generate de studiile clinice randomizate și controlate, considerate standardul de referință pentru evaluarea siguranței și eficacității tratamentelor. Studiul OCTANE are însă o serie de limitări, inclusiv potențiale erori asociate datelor raportate de pacienți.
Obezitatea necesită management pe termen lung
Obezitatea este o boală gravă, cronică, progresivă și complexă, influențată de factori genetici, sociali și de mediu. Una dintre principalele percepții greșite este că această boală este cauzată doar de lipsa de voință. În realitate, există mecanisme biologice care pot împiedica persoanele cu obezitate să scadă în greutate și să mențină greutatea obținută.

Ambasadorul Federației Române de Automobilism Sportiv (FRAS), Alexander Mărmureanu, a confirmat că va lua startul la ediția 26 Tour de Corse Historique, devenind astfel primul român prezent la una dintre cele mai prestigioase și, totodată, spectaculoase competiții de raliuri istorice din lume.
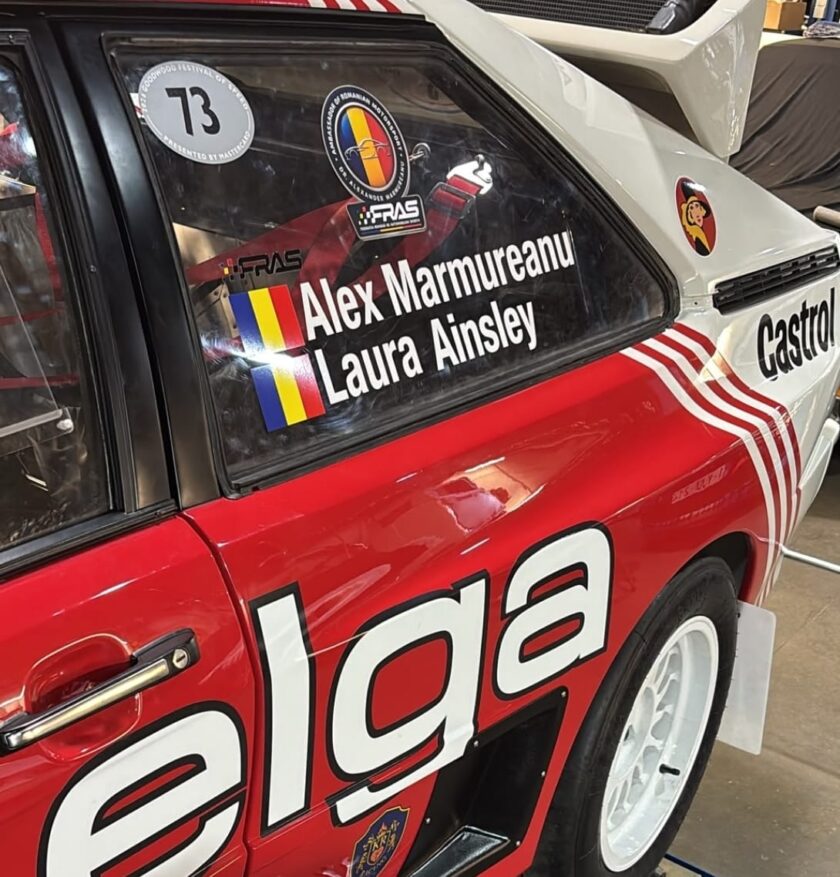
O prezență constantă la marile evenimente de motorsport din toată lumea, Alexander Mărmureanu a bifat în 2026 două prezențe de marcă în Europa – Tour Auto și Goodwood Festival of Speed -, iar acum se pregătește pentru Tour de Corse Historique, care se va desfășura în perioada 3 – 10 octombrie 2026. Ambasadorul FRAS va concura la bordul unui spectaculos model Audi Quattro din 1983, având-o în dreapta pe Laura Huettner, soția lui.
”Suntem aproape de final cu pregătirile pentru Tour de Corse Historique, această competiție superbă, la care voi pilota un Audi Quattro, de Grupă B, cu 350 de cai-putere. Pentru a fi la cel mai ridicat nivel, mașina a fost preparată în Germania și Belgia. Eu voi concura la categoria VHC (vehicule istorice de competiție), care este cea mai spectaculoasă și dificilă dintre toate și la care s-au înscris deja 249 de echipaje. Așa cum spuneam, totul este pus la punct, iar vineri, sâmbătă și duminică vom face ultimele teste, urmând ca luni să fie shakedown-ul, iar marți startul.
Organizatorii ne-au confirmat participarea în urmă cu mai multe luni și sunt foarte încântați că vor avea la start un echipaj care va reprezenta România. În ceea ce privește obiectivul pentru Tour de Corse Historique, lucrurile sunt clare: vrem să terminăm în Top 10 la categoria noastră și să arătăm tuturor că românii sunt competitivi în motorsport. După acest raliu istoric, la 17 octombrie voi fi prezent la un alt eveniment de marcă în lumea automobilismului sportiv, Willow Springs Reimagined (cu participarea Petersen Automotive Museum), o competiție în premieră, în care, printre altele, se vor sărbători șase decenii de istorie a curselor de viteză în coastă.
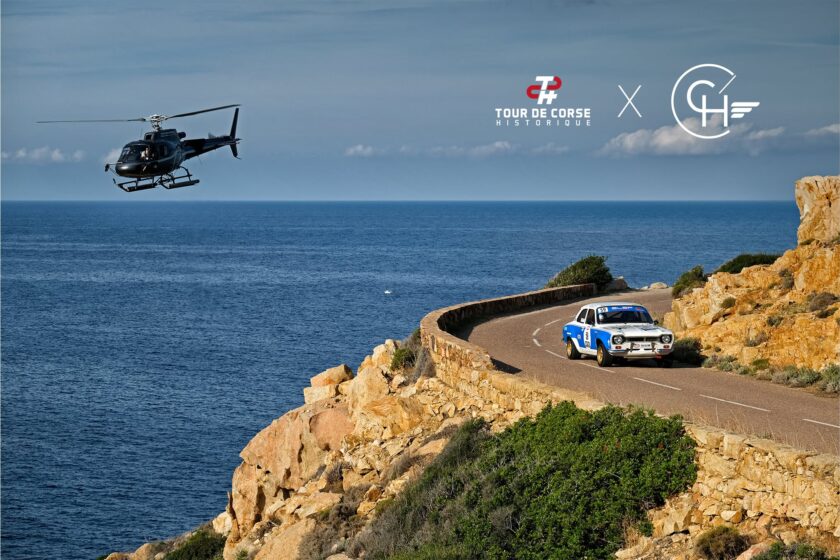
Totul va fi organizat la Rosamond, care face parte din zona metropolitană extinsă Greater Los Angeles, chiar la nord de Los Angeles. Aici voi concura cu un Porsche GT3 R, mașină pe care am mai folosit-o în trecut și la alte competiții. Ulterior, mi-ar face plăcere să vin în România și să particip fie la o etapă de viteză în coastă, fie la ediția din 2027 a Winter Romania Historic Rally. Au trecut mai bine de 40 de ani de când am concurat în Raliul Stațiunilor și, sincer, îmi este dor de o cursă în țara mea. Urmăresc cu mult interes competițiile Federației Române de Automobilism Sportiv și vreau să transmit felicitările mele atât piloților, cât și organizatorilor pentru modul în care contribuie la imaginea motorsportului românesc. Fac o treabă extraordinară și merită toată aprecierea.
Altfel, am fost invitat și la Rewind Tour Britain (27–30 mai 2027), un eveniment organizat de Motor Racing Legends și British Automobile Racing Club (BARC), inspirat de „Tour of Britain” din anii 1970 și 1980. În ceea ce privește formatul, vor fi 4 curse pe circuit și 12 etape de raliu pe asfalt pe drumuri închise, pe parcursul a 5 zile și aproximativ 540 de mile), rezultând într-un clasament unic. Aici voi concura cu un Jaguar E-Type”, a declarat Alexander Mărmureanu.
Mai multe detalii despre competiţie puteţi citi pe FRAS.RO.
Uncategorized
Ce contează cel mai mult atunci când alegi un smartwatch? Autonomia, în topul preferințelor comunității HONOR România

Într-un concurs desfășurat pe Instagram, peste jumătate dintre răspunsurile valide au indicat autonomia de până la 35 de zile drept beneficiul preferat al HONOR Watch 6.
București, 01 octombrie 2026 –Cât de importantă este autonomia atunci când alegem un smartwatch? Dar posibilitatea de a plăti direct de la încheietură sau varietatea modurilor sportive disponibile? Un concurs desfășurat recent pe pagina oficială de Instagram HONOR România oferă o perspectivă interesantă asupra beneficiilor care atrag atenția comunității brandului atunci când vine vorba despre un ceas inteligent.
Dintr-un total de 5.705 comentarii valide, 3.236, reprezentând 56,7% din total, au indicat autonomia de până la 35 de zile drept beneficiul preferat al HONOR Watch 6. Pe locul următor s-a clasat posibilitatea de a efectua plăți NFC direct de pe ceas, aleasă în 2.154 de comentarii, echivalentul a 37,8% din total. Cele 122 de moduri sportive au reprezentat opțiunea preferată în 315 comentarii, respectiv 5,5%.
Rezultatele nu reprezintă un studiu de piață, ci reflectă opțiunile exprimate de participanții la concursul HONOR România de pe pagina de Instagram a brandului. Ele evidențiază un aspect relevant: dincolo de multitudinea de funcții disponibile pe un smartwatch modern, autonomia rămâne un beneficiu concret și ușor de apreciat în utilizarea de zi cu zi.
Până la 35 de zile fără grija încărcării frecvente
Telefon, laptop, căști, tabletă, smartwatch – numărul dispozitivelor care fac parte din rutina zilnică a crescut, iar odată cu ele și nevoia de încărcare. În acest context, un ceas care poate rămâne mai mult timp la încheietură și mai puțin în priză aduce un avantaj practic.
HONOR Watch 6 este echipat cu o baterie de 980 mAh și oferă o autonomie de până la 35 de zile cu o singură încărcare. Astfel, utilizatorii pot beneficia pentru perioade îndelungate de monitorizarea activității fizice și a parametrilor de sănătate, de notificări și de funcțiile inteligente ale ceasului, fără grija încărcării frecvente.
Avantajul devine cu atât mai relevant în călătorii, în vacanțe sau în timpul activităților în aer liber, când accesul la o priză nu este întotdeauna la îndemână.

Plata NFC mută portofelul la încheietură
Pe locul al doilea în preferințele participanților s-a aflat posibilitatea de a efectua plata NFC direct de pe HONOR Watch 6, cu 37,8% dintre răspunsurile valide.
Smartwatch-ul a evoluat de la un dispozitiv destinat în principal notificărilor și monitorizării activității fizice la un accesoriu care poate prelua tot mai multe dintre sarcinile cotidiene.
Fie că utilizatorul se află la cumpărături, la o cafenea sau tocmai a terminat un antrenament, plata de pe smartwatch reduce nevoia de a scoate telefonul sau portofelul. Rezultatele concursului HONOR România arată că această posibilitate a atras interesul unei părți importante a comunității.
122 de moduri sportive pentru diferite tipuri de mișcare
Cele 122 de moduri sportive s-au clasat pe locul al treilea în preferințele participanților, cu 5,5% dintre răspunsurile valide.
HONOR Watch 6 este conceput pentru o gamă variată de activități fizice, de la mers și alergare până la discipline și antrenamente mai specifice. Diversitatea modurilor sportive le permite utilizatorilor să monitorizeze diferite tipuri de mișcare în funcție de propriul stil de viață, indiferent dacă sportul face parte din rutina zilnică sau este rezervat weekendurilor.
Funcțiile dedicate activității fizice sunt completate de tehnologii pentru monitorizarea stării de sănătate, precum monitorizarea continuă a ritmului cardiac, monitorizarea saturației de oxigen din sânge (SpO₂), analiza stresului și monitorizarea somnului.
Un smartwatch trebuie să țină pasul cu utilizatorul
Rezultatele concursului de pe pagina de Instagram HONOR România conturează o ierarhie interesantă a celor trei beneficii propuse participanților: autonomie, plata NFC și funcții dedicate unui stil de viață activ.
Într-o categorie de produse în care numărul funcțiilor continuă să crească, răspunsurile comunității HONOR sugerează că beneficiile practice rămân importante. Preferința clară pentru autonomie arată că posibilitatea de a utiliza smartwatch-ul mai mult timp între încărcări continuă să conteze pentru comunitatea HONOR România.
Disponibilitate și preț
HONOR Watch 6 este disponibil în România în variantele Twilight Brown și Shadow Black, la prețurile recomandate de 1.199 lei, respectiv 1.099 lei, prin canalele oficiale HONOR și partenerii autorizați.
Mai multe informații despre HONOR Watch 6 sunt disponibile pe pagina oficială a produsului:


Madridul viitorului, proiectat de studenți: Saint-Gobain România lansează etapa națională a celei de-a XXII-a ediții a Concursului Internațional de Arhitectură
Saint-Gobain România lansează etapa națională a celei de-a XXII-a ediții a Concursului Internațional de Arhitectură pentru Studenți. Până la 15...


Dr. Florin Graur: chirurgie minim-invazivă la Cluj-Napoca
Profilul medicului Florin Graur: competențe europene, domenii de chirurgie abdominală și modul în care se desfășoară consultațiile la Cluj-Napoca.


Ministrul Alexandru Nazare anunţă că România a trecut și actualul test de rating al agenției S&P, evitând retrogradarea în Junk!
Ministrul Alexandru Nazare anunţă că România a trecut cu bine de una dintre cele mai importante evaluări economice ale acestui...


ASE: Verificările nu au confirmat prezența ploșnițelor în clădirile universității
În contextul imaginilor și materialelor video distribuite în spațiul public privind posibila prezență a ploșnițelor în imobilul „Virgil Madgearu” al...


Pastila Wegovy®: scădere medie de 4,1% în greutate după trei luni la persoanele care au trecut de la tratamente injectabile
Persoanele care au trecut de la tratamente injectabile pentru managementul greutății la pastila Wegovy® au înregistrat o scădere medie de...


Alexander Mărmureanu, primul român care va lua startul în Tour de Corse Historique
Ambasadorul Federației Române de Automobilism Sportiv (FRAS), Alexander Mărmureanu, a confirmat că va lua startul la ediția 26 Tour de...


Primăria Grădinari câștigă prima ediție a Instituțional Cup
Primăria Grădinari a încheiat pe primul loc prima ediție a Instituțional Cup, competiție de fotbal care a adus împreună echipe...


Ce contează cel mai mult atunci când alegi un smartwatch? Autonomia, în topul preferințelor comunității HONOR România
Într-un concurs desfășurat pe Instagram, peste jumătate dintre răspunsurile valide au indicat autonomia de până la 35 de zile drept...


De ce apare bărbia dublă chiar și la persoanele slabe și ce o poate corecta
Bărbia dublă este asociată aproape automat cu kilogramele în plus, deși realitatea anatomică este mult mai nuanțată. O persoană poate...


Ce minunății se pot vedea în acest weekend la Chocolate Saga 2026, la Palas Mall Iași?
Chocolate Saga 2026 aduce la Palas Mall Iași, în acest weekend, creații spectaculoase din ciocolată, combinații neobișnuite de gusturi și...


Lansarea volumului „REGINA. Volum in honorem arhitectei României Mari” a marcat centenarul vizitei istorice a Reginei Maria în America de Nord
București, 29 septembrie 2026 – La Muzeul Național Cotroceni a avut loc lansarea volumului aniversar „REGINA. Volum in honorem arhitectei...


BVON.ro, marcă înregistrată și platformă online dedicată știrilor, evenimentelor și informațiilor din Brașov
BVON.ro, marcă înregistrată, este o platformă online dedicată Brașovului, care publică știri, evenimente și informații relevante pentru publicul interesat de...


Arta întâlnește tehnologia: HONOR devine partener în noul sezon Art Safari New Museum
Tabletele și accesoriile HONOR completează experiența de vizitare în noul sezon Art Safari New Museum, oferind publicului acces interactiv la...


Antreprenori români de pretutindeni se reunesc la RePatriot Summit 2026, sub Înaltul Patronaj al Președintelui României
Cea de-a XI-a ediție a RePatriot Summit începe pe 1 octombrie, la Palatul Cotroceni, sub Înaltul Patronaj al Președintelui României,...


Peisagistică grădină pentru un spațiu exterior armonios și bine organizat
O grădină reușită nu se construiește doar din plante frumoase. Contează modul în care sunt combinate vegetația, aleile, gazonul, diferențele...


Testarea pentru Strep A devine disponibilă și la domiciliu prin noul autotest DDS Diagnostic
DDS Diagnostic extinde gama de produse destinate utilizării la domiciliu și lansează, sub brand propriu, Testul Rapid Streptococ de Grup...
-
acum 5 zile
Lansarea volumului „REGINA. Volum in honorem arhitectei României Mari” a marcat centenarul vizitei istorice a Reginei Maria în America de Nord
-
acum 5 zile
Ce minunății se pot vedea în acest weekend la Chocolate Saga 2026, la Palas Mall Iași?
-
Socialacum 21 de ore
Dr. Florin Graur: chirurgie minim-invazivă la Cluj-Napoca
-
Sportacum 4 zile
Primăria Grădinari câștigă prima ediție a Instituțional Cup
-
Socialacum 5 zile
De ce apare bărbia dublă chiar și la persoanele slabe și ce o poate corecta
-
Uncategorizedacum 4 zile
Ce contează cel mai mult atunci când alegi un smartwatch? Autonomia, în topul preferințelor comunității HONOR România
-
Uncategorizedacum 4 zile
Alexander Mărmureanu, primul român care va lua startul în Tour de Corse Historique
-
Socialacum 3 zile
ASE: Verificările nu au confirmat prezența ploșnițelor în clădirile universității